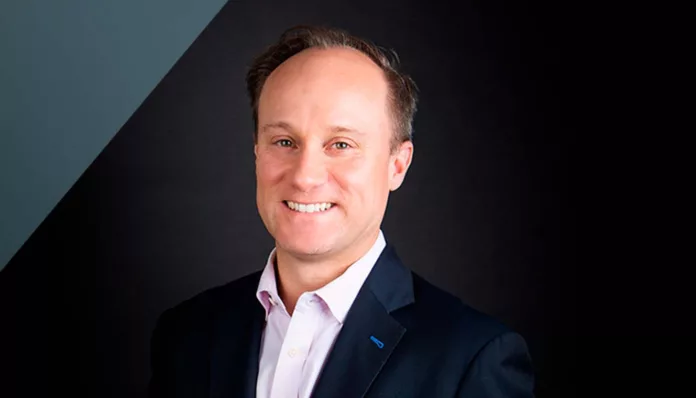


David Bianco, Chief Investment Officer para las Américas en DWS, la marca de gestión de activos de Deutsche Bank, gestora de los ETF Xtrackers, subraya la importancia de los modelos microeconómicos de grandes compañías frente a los macroeconómicos para predecir el rendimiento del mercado.
En un análisis reciente, Bianco señala que, ante la incapacidad de los modelos macroeconómicos para anticipar las dinámicas de mercado, es esencial volcar la atención hacia los modelos micro de compañías gigantes, especialmente en un contexto donde el rendimiento del S&P está cada vez más dominado por acciones digitales.
Ya no es tan relevante la asociación de las condiciones macro con el rendimiento del mercado
La tradicional dependencia de modelos macroeconómicos, que asocian condiciones macroeconómicas con el rendimiento del mercado, ha demostrado ser menos relevante en el último año. Frente a esto, el enfoque de DWS se centra en un conjunto de modelos macro que sirven como señales de mercado, pero sobre todo se inclina por modelos micro o de valoración intrínseca para el S&P 500. Estos últimos se basan en datos financieros corporativos y modelos de valoración, en contraste con los modelos macro que utilizan datos macroeconómicos.
Bianco explica que muchas señales de recesión que tradicionalmente se consideraban fiables no han resultado ser tan precisas, indicando una preferencia por evaluar la fortaleza y debilidad dentro de un ciclo económico más que predecir su duración. A pesar de un año desafiante con un crecimiento del PIB en EE.UU. superior al esperado y una inflación persistente, el S&P no experimentó una recesión ni un mercado bajista, en gran parte debido a la fuerza del sector de servicios y a pesar de una curva de rendimientos invertida.
La atención se dirige especialmente hacia el impacto de las acciones digitales, denominadas «Great Eight», que ahora representan un tercio de la capitalización de mercado del S&P 500. Estas empresas, centradas en tecnología y salud, se consideran ahora fundamentales para el rendimiento del índice, sugiriendo un cambio hacia una economía digital que domina las tendencias macroeconómicas.
Para 2024, DWS mantiene su estimación de ganancias por acción (EPS) del S&P en $242, señalando que un ratio P/E superior a 20 depende de los rendimientos de los bonos del Tesoro y la «duración» digital. A pesar de las perspectivas de crecimiento del EPS para 2024, el rendimiento de estas acciones se ve amenazado por el aumento de los rendimientos reales de los bonos del Tesoro y la sostenibilidad de sus ventajas competitivas a largo plazo.